
Průmyslová výroba v České republice a na Slovensku prochází zásadní transformací. Když společnost Yamazaki Mazak Central Europe s.r.o. ve spolupráci s výzkumnou agenturou B-inside spustila v roce 2025 první ročník projektu Mazak CNC Monitor, cílem bylo vystoupit ze stereotypu „rozhovorů u kávy“ a získat tvrdá, reprezentativní data přímo od lidí z provozu.
První ročník (309 respondentů) tehdy odhalil alarmující realitu: fragmentované dílny, nulové povědomí o nákladech na prostoje a hlubokou personální krizi.
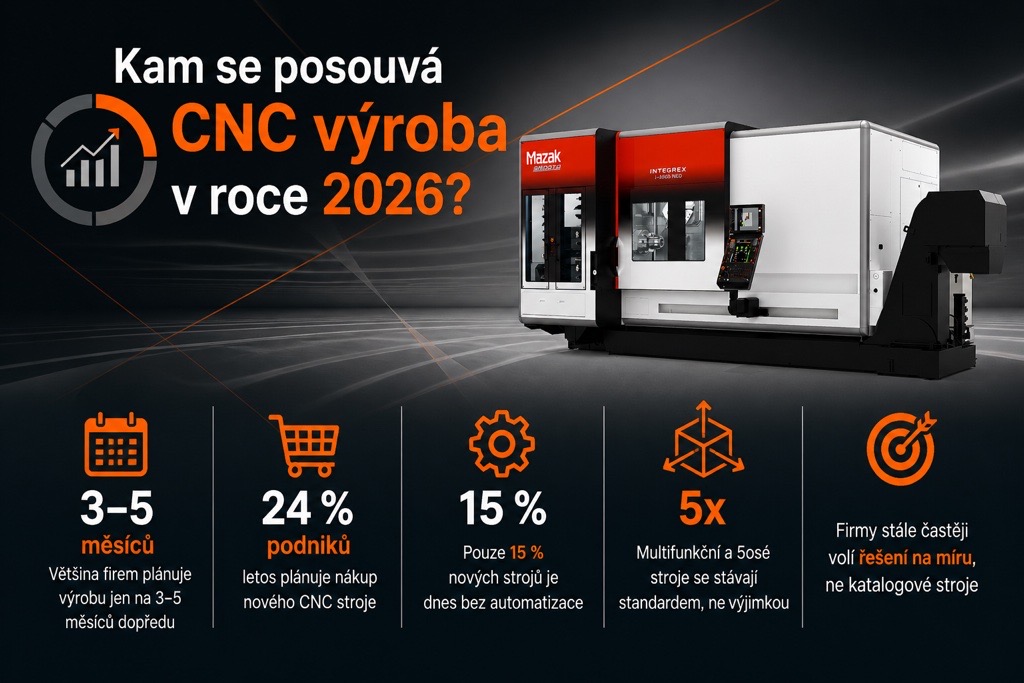
Čerstvá data z druhého ročníku, realizovaného v lednu a únoru 2026 na vzorku 315 náhodně vybraných firem, však ukazují, že trh se začíná adaptovat. Podniky se učí čelit nejistotě investicemi do vnitřní efektivity, technologické komplexnosti a systémové automatizace.
Ekonomická nálada se zlepšuje, opatrnost ale nezmizela
Výsledky obou ročníků Mazak CNC Monitoru ukazují zajímavý posun v očekáváních průmyslových podniků. Zatímco na začátku roku 2025 převažovala spíše opatrnost, o rok později jsou firmy výrazně optimističtější.
V roce 2025 očekávala zlepšení ekonomické situace pouze třetina podniků. Polovina respondentů předpokládala stagnaci a každá pátá firma se připravovala na možné zhoršení podmínek na trhu. Největší důvěru tehdy vykazovaly strojírenské podniky, zatímco automobilový průmysl vstupoval do roku spíše zdrženlivě.
Letošní průzkum již přináší podstatně příznivější obraz. Lepší hospodářské výsledky očekává 42 % firem, zatímco obavy z poklesu vyjadřuje pouze 16 % respondentů. Stejný podíl podniků předpokládá stabilní vývoj bez výraznějších změn.
Největší optimismus panuje mezi většími podniky, kde růst očekává 46 % respondentů. Pozitivnější nálada je patrná také v České republice. Na Slovensku zůstávají firmy opatrnější, přičemž zhoršení ekonomické situace očekává 26 % podniků oproti 13 % v Česku.
Anatomie strojového parku: Problém jménem „zoologická zahrada“
Struktura a velikost výrobních kapacit zůstávají v regionu stabilní, přetrvávají však strukturální výzvy z minulosti. Typická česká a slovenská firma disponuje 8 až 10 CNC stroji. V kategorii menších podniků (obrat 30–499 mil. Kč) je průměrem 12 strojů, u větších podniků (obrat nad 500 mil. Kč) se průměr pohybuje kolem 22 až 23 strojů.
Základem každé dílny jsou soustruhy (91 % v roce 2026) a tříosé frézky (88 % v roce 2026). Podíl multifunkčních strojů (pětiosé obrábění) se meziročně nezměnil – využívá je 38 % menších a 60 % větších firem. Značková roztříštěnost zůstává jedním z výrazných rysů českého a slovenského obrábění. Pouze 14 % podniků využívá stroje od jediného výrobce. Většina firem naopak kombinuje více značek obráběcích technologií. Čtyři různé značky se objevují ve 24 % provozů, pět značek využívá 14 % podniků a dalších 11 % firem pracuje dokonce se šesti a více značkami. Tato technologická pestrost sice přináší určitou flexibilitu, zároveň však zvyšuje nároky na zaškolování obsluhy, servis i vzájemnou zastupitelnost pracovníků.
Sami tomu říkáme zoologická zahrada. V praxi to znamená, že každý stroj má jiné ovládání, jiné rozhraní a jiné návyky obsluhy. Výsledkem je nižší flexibilita. Pokud jeden operátor onemocní, jeho zastupitel se často obtížně přeučuje na jinou značku, nebo to vůbec nejde.
Tato roztříštěnost často pramenila z historických nákupů podle momentálních dotací či zakázek, dnes je však hlavní překážkou provozní pružnosti.
Od katalogových strojů k technologiím na míru
Výsledky letošního průzkumu naznačují, že firmy stále více přemýšlejí o investicích strategicky a při výběru nových technologií se méně spokojí s univerzálním řešením. Mění se nejen způsob nákupu, ale také samotné požadavky na obráběcí stroje.
Dobře je to vidět na vývoji pořizovaných technologií. Zatímco před rokem 2021 tvořily více než polovinu nových nákupů klasické soustruhy, v posledních letech jejich podíl postupně klesá. Naopak roste zájem o technologicky vyspělejší řešení. Podíl multifunkčních pětiosých strojů se oproti období před rokem 2021 zvýšil z 9 % na 27 %. Firmy tak stále častěji hledají technologie, které dokážou spojit více operací do jednoho pracovního procesu, zkrátit výrobní časy a omezit mezioperační manipulaci.
Proměňuje se také přístup k samotné konfiguraci strojů. V minulosti dominovaly především standardizované skladové modely nebo stroje z druhé ruky. Ještě u starších nákupů tvořily stroje upravené podle konkrétních požadavků zákazníka pouze 22 % všech pořízených zařízení. Dnes je situace výrazně odlišná. V letech 2023 až 2024 představovaly stroje konfigurované na míru 28 % nákupů a v období let 2025 až 2026 jejich podíl vzrostl již na 38 %.
Požadavek na individuální přizpůsobení se navíc netýká pouze nejpokročilejších výrobních center. V posledních dvou letech byl na míru specifikován každý třetí nově pořízený soustruh, více než 40 % tříosých frézek a téměř polovina multifunkčních pětiosých center. Data tak potvrzují, že firmy stále méně hledají univerzální stroje a stále více technologie, které přesně odpovídají jejich výrobním procesům, požadavkům na automatizaci i dlouhodobým rozvojovým plánům.
Krátký výhled, dlouhá rozhodnutí
Jedním z nejzajímavějších zjištění letošního průzkumu je délka plánovacího horizontu výroby. Přestože se české a slovenské firmy pohybují v prostředí vysoké nejistoty, jejich plánovací horizont se dlouhodobě výrazně nemění. V průměru mají podniky zakázkovou náplň zajištěnou přibližně na pět měsíců dopředu. Největší skupina firem, představující 39 % trhu, však ví, co bude vyrábět pouze na tři měsíce dopředu.
Právě zde vzniká zajímavý rozpor. Zatímco výrobní program bývá známý jen na několik měsíců, rozhodování o nových technologiích vyžaduje výrazně delší časový horizont. Průměrná doba přípravy investice do nového stroje činí osm měsíců. Pokud podnik pořizuje technologii jako součást dlouhodobého rozvoje nebo změny výrobního programu, prodlužuje se plánování v průměru až na jedenáct měsíců. Naopak v případech, kdy firma reaguje na novou zakázku nebo aktuální potřebu výroby, klesá doba přípravy přibližně na pět měsíců.
Data zároveň ukazují, že čas věnovaný přípravě investice má přímý vliv na spokojenost s výsledným řešením. Mezi podniky, které připravovaly nákup kratší dobu než tři měsíce, označilo zvolenou technologii za ideální pouze 37 % respondentů. Naopak u firem, které měly na rozhodování více času, dosáhla maximální spokojenost 50 %. Současně se snížil podíl podniků, které zpětně přiznávají významné výhrady k pořízenému řešení.
Nejčastějším důvodem kompromisů při výběru nového stroje zůstává omezený investiční rozpočet. Ten jako hlavní překážku uvádí 57 % podniků, přičemž u nákupů realizovaných pod časovým tlakem podíl stoupá až na 66 %. Dalšími faktory jsou technická omezení provozu, dlouhé dodací lhůty požadované konfigurace nebo nedostatek času na důkladné porovnání dostupných řešení.
Při výběru stroje rozhoduje zkušenost i servis
Výsledky průzkumu ukazují, že při pořizování nových obráběcích technologií nehrají hlavní roli pouze technické parametry nebo pořizovací cena. Firmy stále více zohledňují také dlouhodobou efektivitu provozu, náročnost zaškolení obsluhy a návaznost na stávající výrobní prostředí.
Nejdůležitějším kritériem se v roce 2026 stal známý řídicí systém. Za zcela zásadní jej označila polovina respondentů. U multifunkčních pětiosých strojů jeho význam ještě výrazně roste, rozhodující je pro 80 % firem. Podniky se tak snaží omezit komplikace spojené se zaškolováním zaměstnanců a zjednodušit zastupitelnost pracovníků napříč výrobou.
Přestože cena zůstává významným faktorem, její role není tak dominantní, jak by se mohlo zdát. Za rozhodující ji označilo 30 % respondentů. Vyšší důležitost má především u soustruhů a tříosých frézek, zatímco u technologicky pokročilejších pětiosých center ustupuje do pozadí. Firmy zde mnohem více zvažují produktivitu, provozní náklady a dlouhodobý přínos investice. Mezi další významná kritéria patří nízké provozní náklady a rychlá dostupnost stroje. Data zároveň potvrzují, že podniky při výběru technologie stále více sledují také kvalitu následné podpory.
To potvrzují i výsledky předchozího ročníku průzkumu. V roce 2025 označilo 84 % firem lokální servis a rychlou dostupnost náhradních dílů za zcela zásadní nebo velmi důležitý faktor při nákupu nového stroje. Pro 62 % respondentů byla stejně důležitá také lokální technologická podpora, zahrnující pomoc s programováním, školením obsluhy nebo řešením technologických problémů během celé životnosti zařízení.
Automatizace se stává standardní součástí výroby
Jedním z nejvýraznějších trendů posledních let je rychlý nástup automatizace. Zatímco ještě před několika lety byla spojována především s nejmodernějšími provozy a technologicky náročnými aplikacemi, dnes se stává běžnou součástí nových investic.
Data ukazují, že podíl strojů bez jakýchkoli automatizačních prvků dlouhodobě klesá. U zařízení pořízených před rokem 2021 fungovalo bez automatizace 59 % strojů. V období let 2021 až 2024 tento podíl klesl na 25 % a u nejnovějších nákupů z let 2025 až 2026 už představuje pouze 15 %. Také roste zastoupení vysoce automatizovaných technologií. Zatímco u starších nákupů tvořily pouze 3 % strojového parku, u nejnovějších investic jejich podíl vzrostl na 23 %. Dalších 27 % nově pořizovaných strojů využívá střední úroveň automatizace.
Automatizace přitom neznamená pouze robotické zakládání obrobků. Nové stroje jsou stále častěji vybaveny vzdáleným přístupem pro diagnostiku a servis, automatickou korekcí opotřebení nástrojů nebo digitálním dvojčetem umožňujícím simulaci celého výrobního procesu ještě před zahájením obrábění. Zajímavé je, že cena již není hlavní překážkou rozšiřování automatizace. Firmy, které automatizované systémy nevyužívají, nejčastěji uvádějí, že je nepovažují za vhodné pro svůj typ výroby. To platí především pro provozy zaměřené na kusovou a zakázkovou výrobu.
Když nestačí zásobník nástrojů
S rostoucím využíváním multifunkčních a pětiosých obráběcích center se do popředí dostává téma, které bývalo ještě před několika lety spíše okrajové – kapacita zásobníků nástrojů.
U soustruhů a tříosých frézek většina podniků považuje současnou kapacitu za dostatečnou. Jiná situace však nastává u multifunkčních center, která musí během jednoho výrobního cyklu zvládnout podstatně širší spektrum operací. Téměř čtvrtina nově pořizovaných multifunkčních strojů je dnes vybavena zásobníkem s kapacitou přesahující sto nástrojových pozic. U části zařízení kapacita překračuje dokonce hranici tří set nástrojů.
Výzkum zároveň ukázal, že právě podcenění této oblasti bývá častým zdrojem pozdější nespokojenosti. Téměř pětina firem, které pořídily multifunkční stroj se zásobníkem do 60 pozic, následně přiznala, že se kapacita ukázala jako nedostatečná a začala omezovat efektivitu výroby. Ukazuje se tak, že při pořizování pokročilých obráběcích center nestačí sledovat pouze výkon stroje nebo počet os. Stále větší význam mají i zdánlivé detaily, které mohou v každodenním provozu výrazně ovlivnit produktivitu.
Když se neměří, těžko se zlepšuje
Jedním z nejzajímavějších zjištění loňského průzkumu byla úroveň sledování produktivity a využití strojů. Přestože se o digitalizaci výroby hovoří stále častěji, značná část podniků stále nemá přesný přehled o tom, jak efektivně jejich technologie skutečně pracují.
Celkem 41 % firem uvedlo, že vytíženost strojů vůbec neměří. V provozech, kde se sledování provádí, často převažují jednoduché metody založené na ručním zapisování údajů nebo odhadech pracovníků. Pokročilé metody měření efektivity, například ukazatel OEE, využívá pouze 5% podniků.
Nedostatek dat se následně promítá i do řízení výroby. Firmy často nedokážou přesně určit, kde vznikají prostoje, jaké jsou skutečné příčiny výpadků nebo jak efektivně jsou jednotlivé stroje využívány.
Kolik stojí hodina ticha
Právě oblast prostojů patří k největším skrytým nákladům výrobních podniků. Šest z deseti firem uvedlo, že během jednoho roku zažilo odstávku stroje způsobenou poruchou nebo kolizí. V průměru tak podnik přijde přibližně o 100 hodin výrobního času ročně, což odpovídá více než dvanácti pracovním směnám.
Významnou roli přitom stále hraje lidský faktor. Přibližně 38 % havárií a kolizí souvisí s chybou obsluhy. Překvapivým zjištěním je také skutečnost, že více než polovina firem nedokáže přesně určit finanční dopad odstávky. Pouze 47 % podniků má spočítáno, kolik je hodina neplánovaného výpadku skutečně stojí.
Podle výsledků průzkumu dosahují přímé náklady na jednu hodinu odstávky v průměru 1 570 Kč. Skutečné ztráty však bývají výrazně vyšší, protože zahrnují také zpoždění výroby, přesčasy, změny plánů nebo případné sankce za opožděné dodávky.
Lidé zůstávají největší výzvou
Přestože firmy investují do moderních technologií a automatizace, největší problém českého a slovenského obrábění zůstává stejný, a to nedostatek kvalifikovaných pracovníků.
Více než sedm z deseti podniků přiznává, že má problémy se získáváním obsluhy obráběcích strojů. Situace je obzvlášť složitá v oborech s vyšší technickou náročností a v zakázkové výrobě, kde je potřeba širší spektrum znalostí a zkušeností. S tím souvisí také náročnost zaškolování nových pracovníků. Pro téměř dvě třetiny respondentů představuje zaučení operátora zdlouhavý a komplikovaný proces. U technologicky náročnější výroby tento podíl dále roste.
Problém navíc zhoršuje již zmíněná roztříštěnost strojního parku. Pokud každý stroj používá jiný řídicí systém a odlišnou logiku ovládání, stává se zastupitelnost pracovníků výrazně složitější. Nemoc nebo odchod zkušeného operátora pak může znamenat omezení výroby na konkrétním pracovišti.
Servis až ve chvíli, kdy se stroj zastaví
Přestože většina podniků označuje servis za jeden z nejdůležitějších faktorů při výběru nové technologie, každodenní praxe tomu často neodpovídá. Pouze 28 % firem mělo v roce 2025 uzavřenou servisní smlouvu s dodavatelem technologií. Většina podniků řeší servis až ve chvíli, kdy nastane problém. Tento přístup se následně promítá do délky odstávek. Každá třetí firma se v průběhu roku setkala se situací, kdy potřebný náhradní díl nebyl skladem. V řadě případů se čekací doba pohybovala v řádu týdnů až měsíců.
Ukazuje se tak, že kvalitní servisní zázemí a dostupnost náhradních dílů nejsou pouze doplňkovou službou, ale stále důležitější součástí celkové produktivity výroby.
Investice bez závislosti na dotacích
Zajímavý pohled nabízí také způsob financování investic. Většina podniků stále spoléhá především na vlastní zdroje. V roce 2025 financovalo nové technologie z vlastního rozpočtu 61 % firem, zatímco bankovní úvěr využilo 37 % podniků.
Dotace hrají významnou roli pouze u části trhu. Aktivně je sleduje a využívá přibližně 28 % firem. Naopak čtvrtina podniků dotační programy nevyužívá vůbec.
Výsledky tak naznačují, že investiční rozhodování se stále více opírá o dlouhodobou ekonomickou návratnost projektů a méně o dostupnost veřejné podpory. Firmy se soustředí především na technologie, které jim pomohou zvýšit produktivitu, zjednodušit organizaci výroby a lépe využít omezené personální kapacity.